itcareer40.jp分配金と利回り540A
540Aは年2回決算型で、2026年10月8日の初回決算では1口あたり22円(税引前)の分配が決まった。まず確認すべきなのは、決算の回数、この初回実績の読み方、税引後の手取りの見え方である。
配当等収益などから諸経費を控除した後の全額を分配することが原則だが、委託会社の判断で分配を行わない場合もある。初回の実績(1口あたり22円、税引前)が出たいまは、その実額とあわせて、決算月と受け取り条件を押さえる銘柄だ。銀行株ETFとして315Aとどう違うかを先に整理したい場合は、315A vs 540A|銀行セクターの中で「高配当を広く取るか」「大型銀行に絞るか」 から入ると、この分配金記事の位置づけもつかみやすい。
540Aの決算は年何回か(分配金の受け取り時期)
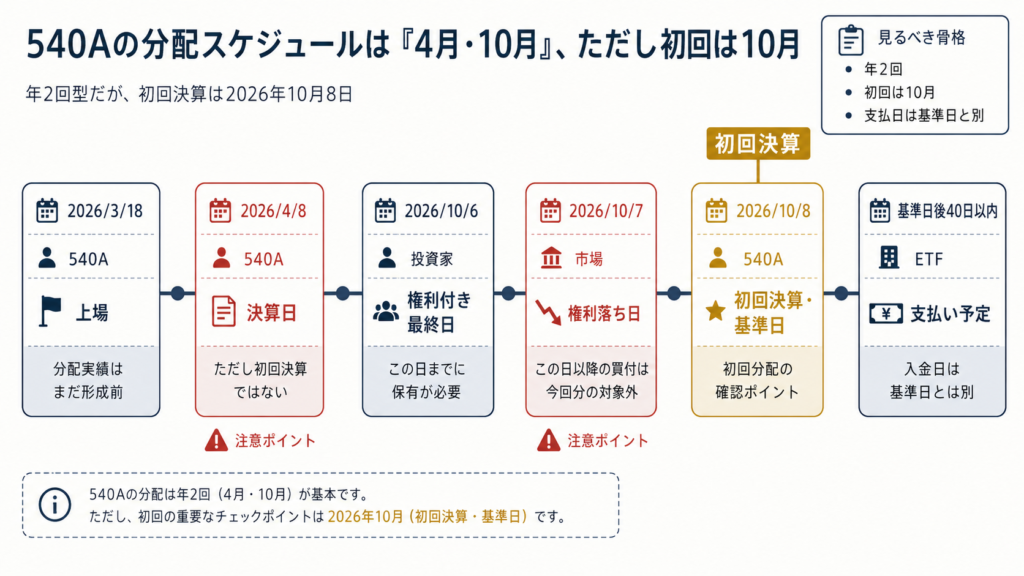
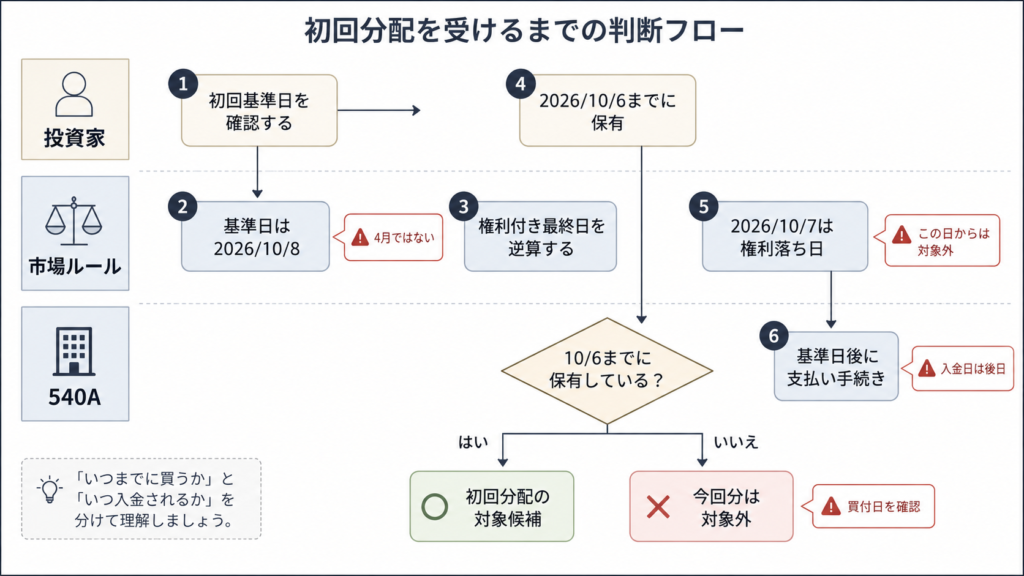
540Aは年2回決算型で、初回実績が1回出た新設ETFである。決算日は毎年4月8日と10月8日。初回決算は2026年10月8日だったため、2026年4月8日の決算はなかった。分配を行う場合、支払いは各計算期間の終了後、原則40日以内だ。
決算と分配金の受け取りの骨格を、下の表にまとめた。
| 項目 | 内容 |
|---|---|
| 決算は年何回 | 年2回 |
| 主な決算月 | 4月・10月 |
| 分配金支払基準日 | 毎年4月8日、10月8日 |
| 初回決算 | 2026年10月8日 |
| 権利付き最終日 | 基準日の2営業日前までに買う必要がある |
| 権利落ち日 | 基準日の1営業日前。分配が行われる場合、この日以降の買付は対象外 |
| 支払日 | 分配を行う場合、原則として各計算期間終了後40日以内 |
権利付き最終日と権利落ち日は混同しやすい。今の日本株・国内ETFの受渡ルールでは、基準日の2営業日前までに買っておく必要がある。つまり「権利付き最終日までに買う」が正解で、その翌営業日の権利落ち日からは、分配が行われる場合でもその対象にはならない。
参照:アモーヴァ公式の商品ページ/新規上場リリース/JPXの権利落ち説明
いつ買えば分配金の受取対象になるか
540Aの初回分の受取対象は、2026年10月8日の基準日について、権利付き最終日の10月6日までに保有していた人である。10月7日以降の買付は初回分の対象外となった。次の基準日は2027年4月8日で、権利付き最終日はその2営業日前となる。
支払日と権利日は同じものではない。10月8日は基準日であり、分配が行われる場合、実際の入金はその後になる。受け取り確認は「いつまでに買うか」と「いつ入金されるか」を分けて見るほうが事故が少ない。
参照:新規上場リリース/JPXのETFの売買制度・休業日一覧
初回の分配金実績をどう見るか
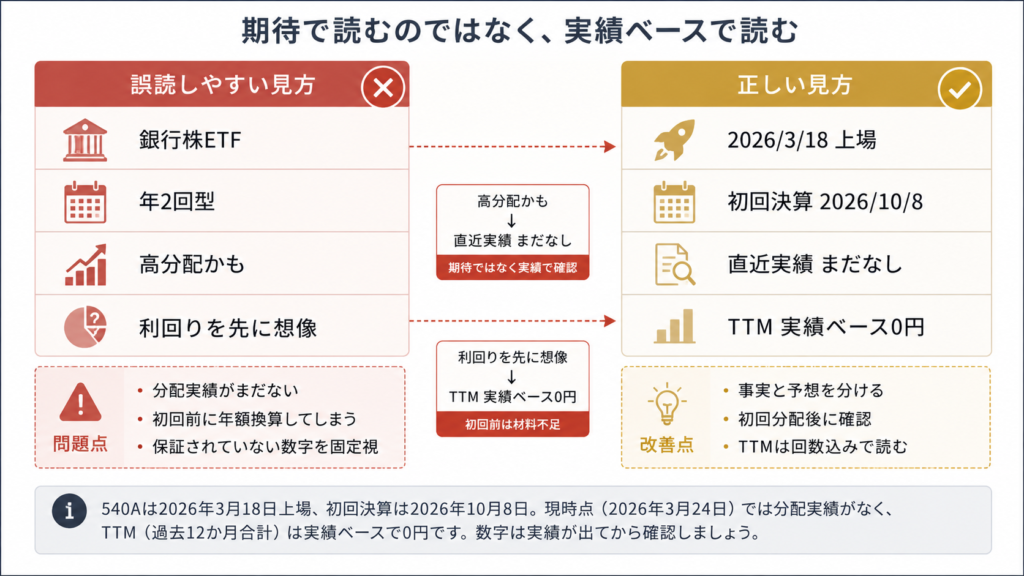
540Aは2026年10月8日の初回決算で、1口あたり22円(税引前)の分配が決まった。これは2026年10月9日に取得した運用会社の分配金情報に基づく。TTMは過去12か月に実際に支払われた分配金の合計であり、初回分の支払いが始まると22円になる。
| 決算期 | 1口あたり分配金 | 備考 |
|---|---|---|
| 2026年4月8日 | 決算なし | 初回決算前 |
| 2026年10月8日 | 22円(税引前) | 初回決算。決算日の1口あたり基準価額は2,006.78円 |
| TTM(過去12か月合計) | 初回分の支払が始まると22円 | 実際に支払われた分配金の合計(支払開始日は運用会社の資料にまだ無い) |
今わかる実績は、初回決算で1口あたり22円(税引前)の分配が決まったという1回分の事実だけである。2回分の実績の合計は、2027年4月8日の2回目の決算結果が出るまで分からない。運用会社は将来の分配金の支払いも金額も保証しておらず、今後は分配を行わない場合もある。また、組入銘柄から配当を受け取る時期と、ETFとして分配する時期や金額は必ずしも一致しない。
参照:アモーヴァ公式の商品ページ/新規上場リリース
税引後の手取りはどう考えるか
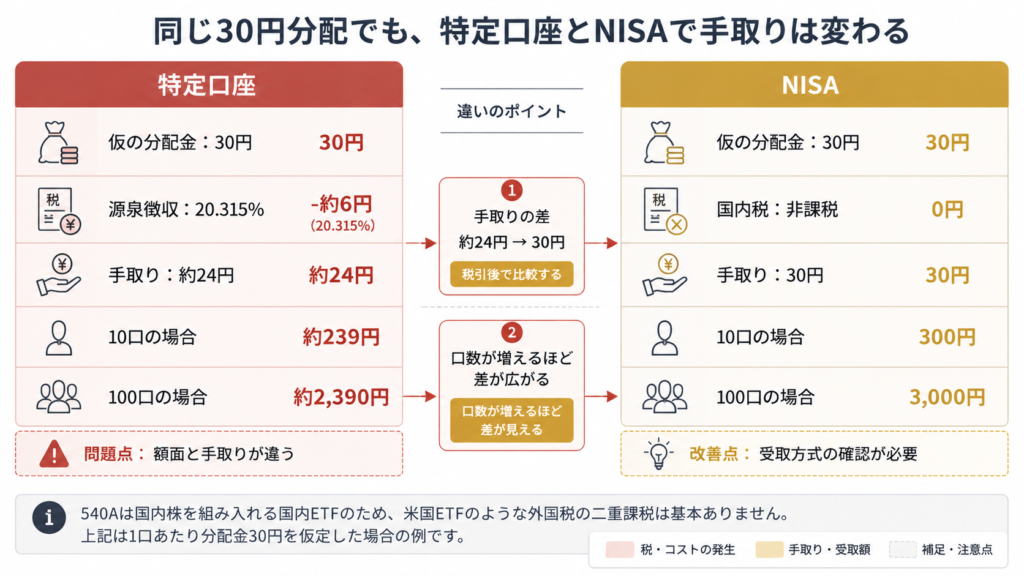
540Aは内国ETFで、課税上は特定株式投資信託として扱われる。特定口座で受け取るなら、上場株式等の配当等として20.315%が源泉徴収されるのが基本だ。NISAの成長投資枠の対象でもあるので、NISA口座で持ち、かつ配当金の受取方法が株式数比例配分方式になっていれば、国内税は非課税で受け取れる。
初回決算の実額である1口あたり22円(税引前)を使うと、特定口座なら手取りは約17.5円、NISAなら22円となる。10口なら約175円と220円、100口なら約1,753円と2,200円だ。差は地味に見えるが、口数が増えると効いてくる。
540Aは国内株を組み入れる国内ETFなので、米国ETFでよく出る「先に米国で税金が引かれる」論点は基本ない。ここは国内税の扱いを押さえれば十分だ。
参照:国税庁の配当課税ページ/金融庁のNISA資料/アモーヴァ公式の商品ページ
利回りの数字をどう読むか
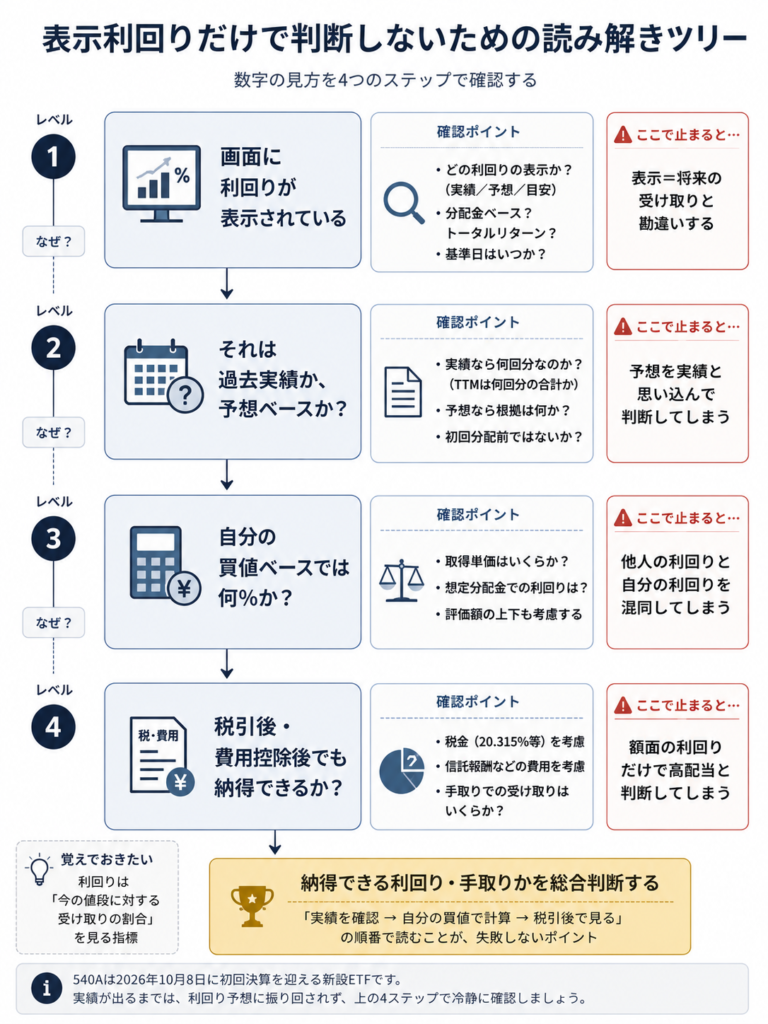
「銀行株ETFだから利回りもすぐ高く出るはず」と決めつけるのは誤解である。540Aは初回決算を終えたが、分配実績はまだ1回分だけだ。年2回決算型であり、2回分の実績の合計は2027年4月8日の2回目の決算結果が出るまで分からない。利回り表示を見る際は、過去実績に基づく数字なのか、予想ベースなのかを分けて読む必要がある。
利回りは「今の値段に対する受け取り割合」だ。同じ年額分配でも、買った値段が低ければ自分の体感利回りは高く見えるし、高いところで買えば低く見える。だから、画面に出る利回りと、自分の買値ベースの受け取り感は別物だ。新設ETFではなおさら、表示利回りだけで判断するとズレやすい。
540Aでは、分配原資となる組入銘柄の配当受け取り時期と、ETFが投資家へ支払う時期や金額が完全一致しない。また、信託報酬や売買委託手数料などの費用も効く。高利回りに見えても、分配金が固定とは限らないし、初回の数字だけで翌年以降まで決めつけるのも早い。
参照:アモーヴァ公式の商品ページ/新規上場リリース
分配金目的で見るべき数字
分配金目的なら、まず見る項目は絞ったほうがいい。
- 決算日と初回決算日
540Aの初回決算は2026年10月8日だった。次の決算日は2027年4月8日で、2回分の実績の合計はその決算結果が出るまで分からない。 - 1口あたり分配金の実績
初回決算の実額は1口あたり22円(税引前)だった。年額換算より先に、実額を見る。 - TTMが何回分の合計か
TTMは過去12か月に実際に支払われた分配金の合計である。初回分の22円は、支払いが始まるとTTMに入る。540Aは年2回決算型で、2回分がそろうのは2027年4月8日の決算のあとである。 - 自分の口数と税区分での手取り
再投資目的の人は分配金の多さより、コストや値動きとの整合を重く見る。分配金目的の人は、税引後でいくら残るかを先に確認したほうが実務的だ。
この分配金記事を読んだあとに確認する順番はシンプルだ。まず初回の実額を確認し、次にTTMを見る。そのうえで、TTMを自分の買値に当てて利回りを、1口あたり分配金を口数と税区分に当てて手取りを計算する。
参照:アモーヴァ公式の商品ページ/国税庁の配当課税ページ/金融庁のNISA資料
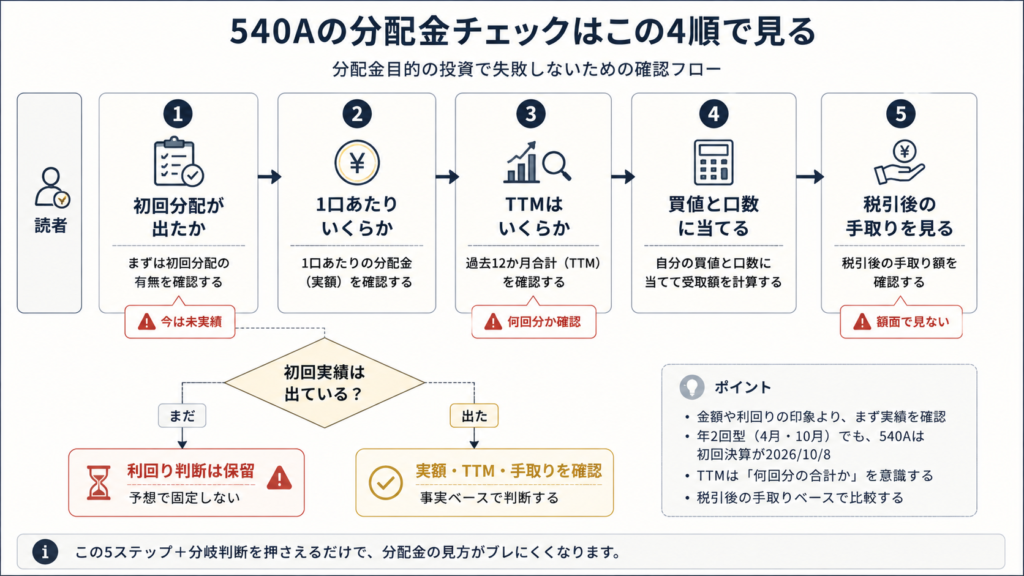
よくある誤解
銀行株ETFだから最初から高い分配金が安定して出る、という見方は誤解だ。540Aは年2回決算型だが、2026年10月8日の初回決算で1口あたり22円(税引前)の分配が決まったばかりで、実績はまだ1回分である。運用会社は将来の分配金の支払いも金額も保証しておらず、組入銘柄の配当受け取り時期とETFの分配時期も必ずしも一致しない。見る順番は利回りの大きさではなく、まず初回実績、次にTTM、最後に自分の買値ベースの利回りと、口数・税区分ベースの手取りだ。
まとめ
540Aの分配金は、初回実績が1回出た段階のものとして読む。年2回という見た目だけで高利回りETF扱いせず、初回の実額、2027年4月8日の次回決算結果、TTM、税引後の手取りを順番に確認する。
540Aを銀行株ETFの一候補として比べた先で、業種を限定しない日本株や他の資産クラスへ検討範囲を広げる入口がETF銘柄ガイドである。
次に読む記事
銀行株ETFとして他の選択肢と並べて見たいなら、315A vs 540A|銀行セクターの中で「高配当を広く取るか」「大型銀行に絞るか」 を確認すると位置づけがつかみやすい。さらに、上場後に持ち続ける前提まで点検したいなら、540A|上場インデックスファンド日経銀行株トップ10の保有継続条件 もあわせて読んでおくと判断がブレにくい。